
در شرکتهای تولیدی تمام محصولاتی که وارد خط تولید میشوند تا پایان دوره مالی به کالای آماده فروش تبدیل نمیشوند. بخشی از آنها ممکن است در مرحله مونتاژ، رنگکاری، بستهبندی یا سایر مراحل تولید باقی بمانند. ارزش این محصولات باید در حسابداری شناسایی شود تا بهای تمامشده تولید و سود دوره بهدرستی محاسبه شود.
حسابداری کالای در جریان ساخت شامل ثبت هزینههای مواد مستقیم، دستمزد مستقیم و سربار تولید برای محصولات ناتمام و تعیین ارزش ریالی آنها در پایان دوره است. نکته مهم این است که هزینه تمامشده محصول ناقص را نمیتوان صرفاً بر اساس تعداد آن محاسبه کرد؛ بلکه باید میزان تکمیل هر بخش از فرایند تولید نیز مشخص باشد.
برای انجام این کار، حسابدار باید سه موضوع را کنترل کند: هزینههای واردشده به خط تولید، تعداد محصولات تکمیل شده و میزان پیشرفت محصولات باقیمانده. در ادامه این مطلب از محاسبان نیک روش ثبتهای حسابداری و روش محاسبه موجودی پایان دوره را با مثال بررسی میکنیم.
کالای در جریان ساخت چیست و چه تفاوتی با کالای نیمه ساخته دارد؟
کالای در جریان ساخت (Work in Process یا WIP) به محصولاتی گفته میشود که فرایند تولید آنها آغاز شده اما هنوز تمام مراحل لازم برای تبدیل شدن به محصول نهایی را طی نکردهاند.
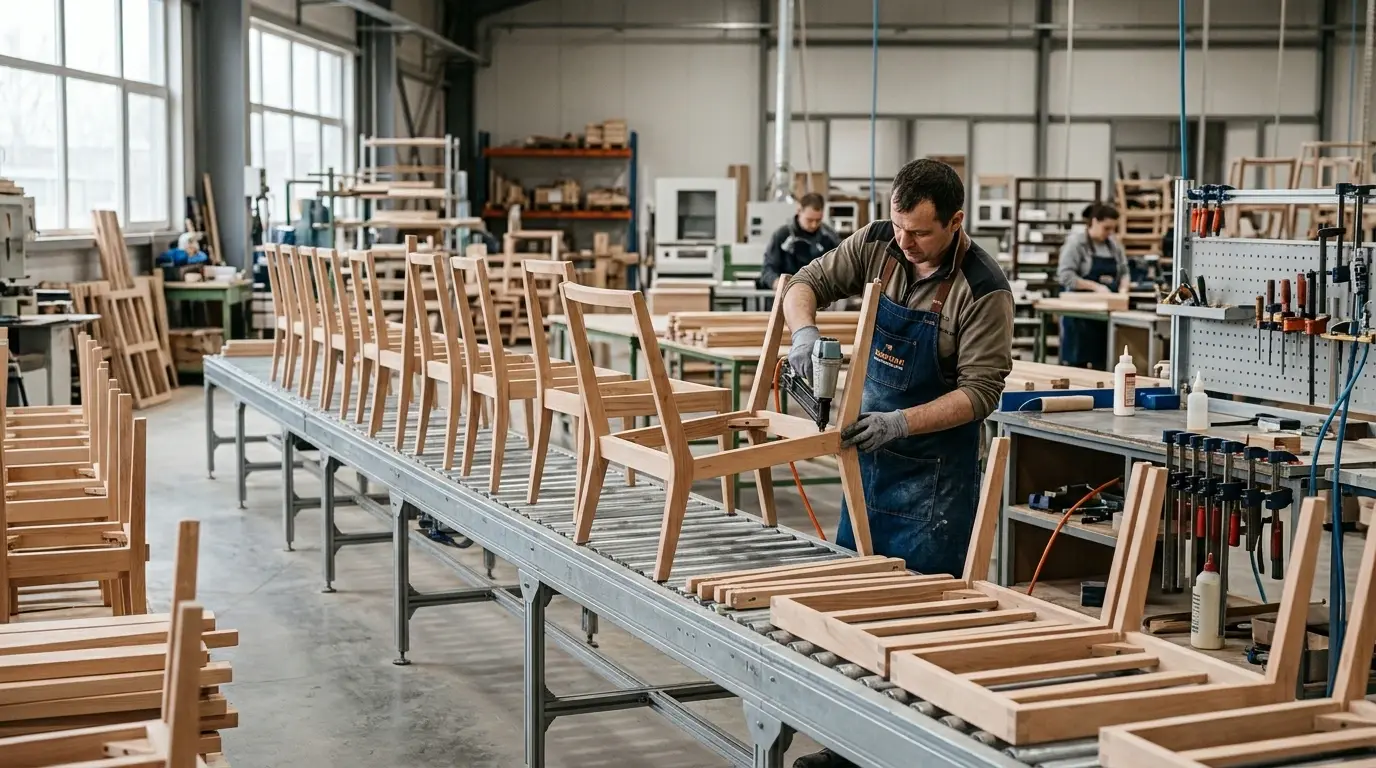
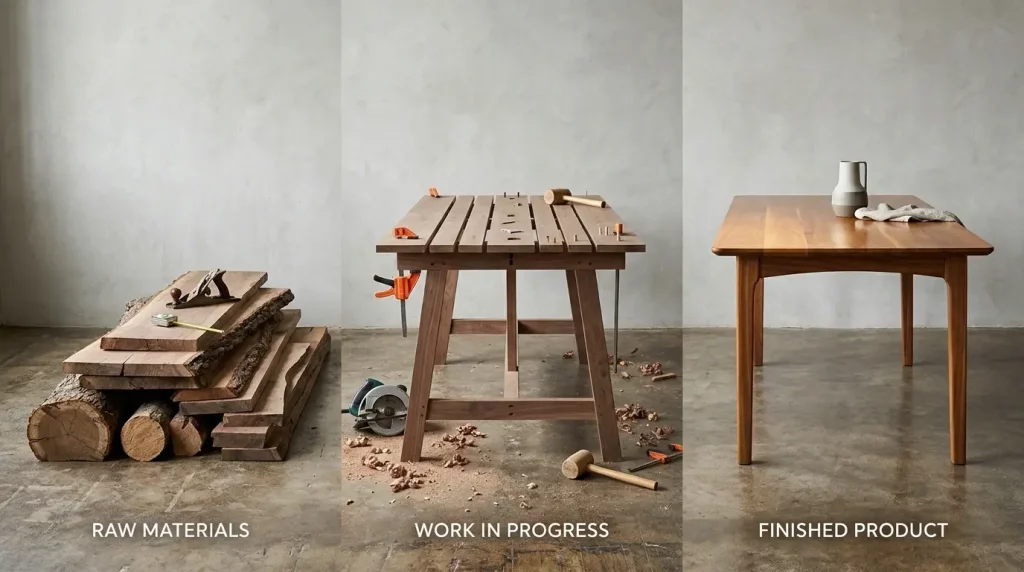
برای مثال در یک کارخانه تولید مبلمان، چوبهایی که هنوز وارد خط تولید نشدهاند، مواد اولیه محسوب میشوند. محصولاتی که برش خورده و مونتاژ شدهاند اما هنوز رنگکاری و پرداخت نهایی آنها انجام نشده است در جریان ساخت قرار دارند. مبلمان تکمیل شدهای که آماده تحویل به انبار محصول است، کالای ساخته شده محسوب میشود.
در برخی شرکتها، محصولات تکمیل شده یک مرحله از تولید که برای ورود به مرحله بعدی در انبار واسطه نگهداری میشوند، تحت عنوان کالای نیمه ساخته ثبت میشوند. بنابراین نباید هر محصول نیمهتمام را بدون بررسی وضعیت عملیاتی آن در یک حساب یکسان قرار داد.
تفاوت این حسابها را میتوان به شکل زیر در نظر گرفت:
- مواد اولیه: هنوز وارد فرایند تولید نشدهاند.
- کالای در جریان ساخت: عملیات تولید روی آنها آغاز شده، اما تکمیل نشدهاند.
- کالای نیمه ساخته: یک مرحله یا چند مرحله مستقل تولید را پشت سر گذاشتهاند و برای پردازش بعدی نگهداری میشوند.
- کالای ساخته شده: تمام مراحل تولید آنها به پایان رسیده و آماده فروش یا تحویل هستند.
چه هزینههایی در حساب کالای در جریان ساخت ثبت میشوند؟
موجودی در جریان ساخت فقط ارزش مواد اولیه مصرف شده نیست. هر هزینهای که طبق ضوابط حسابداری به تبدیل مواد اولیه به محصول مربوط باشد میتواند بخشی از بهای تمام شده این موجودی را تشکیل دهد.
سه گروه اصلی هزینه در این حساب وجود دارد:
مواد مستقیم
موادی هستند که مصرف آنها را میتوان به یک محصول یا سفارش تولید مشخص ارتباط داد؛ مانند ورق فلزی در تولید قطعات خودرو، چوب در ساخت مبلمان یا پارچه در تولید پوشاک. مواد مستقیم پس از خروج از انبار و تحویل به خط تولید، به حساب کالای در جریان ساخت منتقل میشوند.
دستمزد مستقیم
حقوق و مزایای کارکنانی که به طور مستقیم روی تولید محصول فعالیت میکنند، در این گروه قرار میگیرد. برای مثال، دستمزد اپراتور دستگاه برش یا مونتاژکار محصول. در مقابل، حقوق سرپرست تولید، تعمیرکاران و کارکنان پشتیبانی کارخانه در گروه دستمزد غیر مستقیم و سربار ساخت قرار میگیرد.
سربار ساخت
هزینههایی که به تولید مربوط هستند اما نمیتوان آنها را به شکل مستقیم و مشخص به یک واحد محصول اختصاص داد، سربار ساخت نام دارند. از جمله:
- برق و انرژی مصرفی کارخانه
- استهلاک ماشینآلات تولید
- اجاره و نگهداری فضای تولید
- مواد مصرفی غیرمستقیم
- دستمزد کارکنان غیر مستقیم تولید
نکته فنی مهم این است که تمام هزینههای کارخانه نباید وارد بهای کالای در جریان ساخت شوند. هزینههای فروش، سربار اداری غیرمرتبط با تولید و ضایعات غیرعادی تولید، طبق استاندارد حسابداری شماره ۸ در بهای موجودی منظور نمیشوند و باید در دوره وقوع به عنوان هزینه شناسایی شوند.
همچنین سربار ثابت تولید باید بر مبنای ظرفیت معمول فعالیت تخصیص یابد. بنابراین کاهش غیر عادی تولید نباید باعث شود تمام هزینه ظرفیت بلا استفاده به موجودی محصولات نیمهتمام منتقل شود.
در همین خصوص لازم به توضیح است در محاسبان نیک روش، آموزش مباحث حسابداری مالی و صنعتی با تاکید بر شناخت اسناد، ثبت رویدادها و تحلیل اطلاعات مالی دنبال میشود. اگر در حال یادگیری حسابداری صنعتی هستید یا مسئولیت بستن حسابهای یک واحد تولیدی را بر عهده دارید، حضور در دوره حسابداری صنعتی قدم مناسبی برای تسلط بر این موضوع است.
ثبتهای حسابداری کالای در جریان ساخت چگونه انجام میشوند؟
برای ثبت صحیح هزینههای تولید، از حسابهای کنترل مواد اولیه، کنترل کالای در جریان ساخت، کنترل سربار ساخت، کنترل حقوق و دستمزد و کنترل کالای ساختهشده استفاده میشود. در ادامه، گردش این حسابها را مرحله به مرحله بررسی میکنیم.
۱- ثبت مصرف مواد اولیه در تولید
زمانی که مواد مستقیم از انبار خارج و به خط تولید تحویل میشوند، حساب کالای در جریان ساخت بدهکار و حساب موجودی مواد اولیه بستانکار میشود.
ثبت حسابداری:
بدهکار: کنترل کالای در جریان ساخت
بستانکار: کنترل مواد اولیه
اگر مواد مصرفی غیر مستقیم باشند، ابتدا به حساب کنترل سربار ساخت منتقل میشوند، نه مستقیماً به حساب کالای در جریان ساخت.
برای مثال، فرض کنید یک کارخانه ۸۰ میلیون تومان مواد مستقیم و ۱۰ میلیون تومان مواد غیرمستقیم مصرف کرده است:
- کنترل کالای در جریان ساخت: ۸۰ میلیون تومان بدهکار
- کنترل سربار ساخت: ۱۰ میلیون تومان بدهکار
- کنترل مواد اولیه: ۹۰ میلیون تومان بستانکار
۲- ثبت دستمزد مستقیم و غیرمستقیم
پس از محاسبه حقوق و دستمزد، مبالغ مربوط به فعالیت مستقیم تولید باید از هزینههای غیرمستقیم تفکیک شوند. فرض کنید دستمزد مستقیم کارکنان تولید ۴۰ میلیون تومان و دستمزد غیرمستقیم ۱۵ میلیون تومان باشد.
ثبت تخصیص دستمزد:
- بدهکار: کنترل کالای در جریان ساخت، ۴۰ میلیون تومان
- بدهکار: کنترل سربار ساخت، ۱۵ میلیون تومان
- بستانکار: کنترل حقوق و دستمزد، ۵۵ میلیون تومان
در این مرحله، هزینه کارکنانی که مستقیماً محصول را تولید کردهاند به موجودی در جریان ساخت اضافه شده است.
۳- ثبت سربار واقعی و جذب شده تولید
هزینههایی مانند برق کارخانه، استهلاک ماشین آلات و تعمیرات در حساب کنترل سربار ساخت جمعآوری میشوند. ثبت شناسایی سربار واقعی، برای مثال هزینه برق کارخانه:
- بدهکار: کنترل سربار ساخت
- بستانکار: بانک یا حسابهای پرداختنی
اما برای محاسبه بهای تمامشده محصولات، باید سربار به محصولات تولیدی تخصیص داده شود. این تخصیص ممکن است بر اساس ساعت کار ماشین آلات، ساعت کار مستقیم یا مبنای متناسب دیگری انجام شود.
فرض کنید سربار جذبشده یک سفارش تولید ۲۰ میلیون تومان باشد:
- بدهکار: کنترل کالای در جریان ساخت، ۲۰ میلیون تومان
- بستانکار: کنترل سربار ساخت یا سربار جذب شده، ۲۰ میلیون تومان
توجه کنید که سربار واقعی و سربار جذب شده لزوما برابر نیستند. اختلاف این دو باید در پایان دوره بررسی و بر اساس اهمیت مبلغ و رویه حسابداری شرکت تعیین تکلیف شود.
۴- ثبت انتقال محصول تکمیل شده به انبار
پس از اتمام عملیات تولید، هزینه محصولاتی که تمام مراحل ساخت را پشت سر گذاشتهاند از حساب کالای در جریان ساخت خارج و به حساب کالای ساخته شده منتقل میشود.
ثبت حسابداری:
- بدهکار: کنترل کالای ساختهشده
- بستانکار: کنترل کالای در جریان ساخت
در این مرحله، فقط هزینه مربوط به محصولات تکمیل شده انتقال پیدا میکند. هزینه محصولات ناتمام باید در حساب کالای در جریان ساخت باقی بماند.
محاسبه کالای در جریان ساخت در پایان دوره چگونه است؟
یکی از مهمترین وظایف حسابدار صنعتی در پایان دوره، تعیین ارزش محصولاتی است که تولید آنها آغاز شده اما هنوز تکمیل نشدهاند. فرمول کلی گردش بهای تولید به شکل زیر است:
موجودی کالای در جریان ساخت پایان دوره = موجودی ابتدای دوره + هزینههای تولید طی دوره − بهای تمامشده کالای تکمیلشده
این فرمول مانده کلی حساب را مشخص میکند؛ اما برای محاسبه دقیق موجودی پایان دوره باید محصولات ناتمام و میزان تکمیل آنها بررسی شوند.
محاسبه بر اساس درصد تکمیل و معادل آحاد تکمیل شده
در واحدهایی که محصولات مشابه را بهصورت پیوسته تولید میکنند، میتوان از روش معادل آحاد تکمیلشده استفاده کرد. در این روش، تعداد محصولات نیمه تمام به تعداد معادل محصول کامل تبدیل میشود. نکته مهم این است که درصد تکمیل مواد مستقیم و هزینههای تبدیل (دستمزد و سربار) ممکن است متفاوت باشد.
برای مثال، فرض کنید در پایان دوره:
- ۳۰۰ واحد محصول در جریان ساخت وجود دارد.
- مواد مستقیم در ابتدای فرایند به محصول اضافه میشوند.
- میزان تکمیل مواد مستقیم ۱۰۰ درصد است.
- میزان تکمیل دستمزد و سربار ۴۰ درصد است.
در این شرایط:
معادل آحاد تکمیلشده مواد مستقیم:
۳۰۰ × ۱۰۰٪ = ۳۰۰ واحد
معادل آحاد تکمیلشده هزینههای تبدیل:
۳۰۰ × ۴۰٪ = ۱۲۰ واحد
این تفاوت بسیار مهم است. اگر حسابدار هر دو گروه هزینه را ۴۰ درصد در نظر بگیرد، ارزش مواد مستقیم موجود در محصولات نیمهتمام کمتر از واقع محاسبه میشود.
مثال عددی محاسبه ارزش موجودی پایان دوره
فرض کنیم یک کارخانه در ابتدای دوره موجودی کالای در جریان ساخت نداشته و طی دوره اطلاعات زیر را ثبت کرده است:
- تعداد واحدهای شروع شده در تولید: ۱۰۰۰ واحد
- تعداد واحدهای تکمیل شده: ۷۰۰ واحد
- تعداد واحدهای باقیمانده در جریان ساخت: ۳۰۰ واحد
- هزینه مواد مستقیم: ۵۰ میلیون تومان
- هزینههای تبدیل شامل دستمزد مستقیم و سربار: ۳۶ میلیون تومان
با فرض اینکه مواد در ابتدای تولید مصرف میشوند و درصد تکمیل هزینههای تبدیل محصولات باقیمانده ۴۰ درصد است محاسبات به شکل زیر انجام میشود.
مرحله اول: محاسبه معادل آحاد تکمیل شده
| نوع هزینه | معادل آحاد |
| مواد مستقیم | ۱۰۰۰ واحد |
| هزینههای تبدیل | ۸۲۰ واحد |
معادل آحاد هزینههای تبدیل از جمع ۷۰۰ واحد تکمیل شده و ۱۲۰ واحد معادل محصولات نیمه تمام به دست میآید.
مرحله دوم: محاسبه بهای هر واحد معادل
بهای هر واحد معادل مواد مستقیم:
۵۰٬۰۰۰٬۰۰۰ ÷ ۱۰۰۰ = ۵۰٬۰۰۰ تومان
بهای هر واحد معادل هزینههای تبدیل:
۳۶٬۰۰۰٬۰۰۰ ÷ ۸۲۰ = حدود ۴۳٬۹۰۲ تومان
مرحله سوم: تعیین ارزش موجودی کالای در جریان ساخت
ارزش مواد مستقیم:
۳۰۰ × ۵۰٬۰۰۰ = ۱۵٬۰۰۰٬۰۰۰ تومان
ارزش هزینههای تبدیل:
۱۲۰ × ۴۳٬۹۰۲ = حدود ۵٬۲۶۸٬۲۹۳ تومان
بنابراین:
ارزش کالای در جریان ساخت پایان دوره حدود ۲۰٬۲۶۸٬۲۹۳ تومان است.
مرحله چهارم: محاسبه بهای تمامشده محصولات تکمیل شده
از مجموع هزینههای تولید، ارزش محصولات باقیمانده در جریان ساخت کسر میشود:
۸۶٬۰۰۰٬۰۰۰ − ۲۰٬۲۶۸٬۲۹۳ = حدود ۶۵٬۷۳۱٬۷۰۷ تومان
این مبلغ به حساب کالای ساخته شده منتقل میشود.
این مثال با روش میانگین موزون و با فرض نبود موجودی ابتدای دوره محاسبه شده است. در صورت وجود موجودی ابتدای دوره، باید هزینههای آن نیز مطابق روش هزینهیابی انتخابشده در محاسبات لحاظ شود.
در پایان دوره چه گزارشهایی باید تهیه و کنترل شوند؟
محاسبه مانده حساب کالای در جریان ساخت فقط یک بخش از کار است. حسابدار باید بتواند رقم بهدستآمده را با مدارک تولید و گردش حسابها تطبیق دهد.
برای این کار، گزارشهای زیر کاربرد دارند:
۱- گزارش موجودی فیزیکی تولید: تعداد محصولات ناتمام در هر ایستگاه تولید، وضعیت فعلی آنها و مرحلهای که در آن متوقف شدهاند را مشخص میکند.
۲- گزارش درصد تکمیل محصولات: میزان پیشرفت مواد مستقیم، دستمزد و سربار را به تفکیک سفارش یا گروه محصول نشان میدهد.
۳- گزارش گردش هزینه تولید: هزینههای مواد مستقیم، دستمزد مستقیم و سربار جذبشده را در دوره مشخص میکند.
۴- گزارش انتقال محصولات تکمیلشده: تعداد و ارزش محصولاتی را نشان میدهد که از خط تولید خارج و به انبار کالای ساختهشده منتقل شدهاند.
۵- گزارش تطبیق حساب کنترل: مانده حساب کالای در جریان ساخت در دفتر کل را با گزارشهای تفصیلی تولید و اسناد انبار مقایسه میکند.
اشتباهات رایج در حسابداری کالای در جریان ساخت
چند اشتباه میتواند ارزش موجودی پایان دوره و سود گزارششده شرکت را تغییر دهد:
حذف محصولات ناتمام از موجودی پایان دوره: این کار باعث میشود بخشی از هزینههای تولید بهاشتباه در محاسبات نادیده گرفته شود و بهای تمامشده محصولات تکمیلشده بیش از واقع نشان داده شود.
یکسان در نظر گرفتن درصد تکمیل همه هزینهها: مواد اولیه ممکن است در ابتدای تولید مصرف شوند، اما دستمزد و سربار در طول عملیات تولید ایجاد شوند.
انتقال زودهنگام محصولات به کالای ساخته شده: اگر محصول هنوز تمام مراحل تولید را طی نکرده باشد، انتقال کامل بهای آن به موجودی کالای ساختهشده موجب طبقهبندی نادرست موجودی میشود.
اختصاص تمام سربار کارخانه به محصولات: هزینههای ظرفیت بلااستفاده و ضایعات غیرعادی نباید بدون بررسی وارد بهای موجودی شوند.
ثبت دوباره هزینهها: اگر یک مرحله تولید به انبار واسطه منتقل شده و سپس به خط تولید بعدی ارسال شود، باید از ثبت مجدد هزینههای قبلی جلوگیری کرد.
جایگاه کالای در جریان ساخت در ترازنامه و صورتهای مالی
کالای در جریان ساخت بخشی از موجودی مواد و کالاست و در صورتهای مالی معمولاً در گروه داراییهای جاری طبقهبندی میشود؛ البته طبقهبندی جاری یا غیرجاری باید با توجه به چرخه عملیاتی و شرایط واحد تجاری انجام شود.
بر اساس استاندارد حسابداری شماره ۸، موجودیها باید به اقل بهای تمامشده و خالص ارزش فروش اندازهگیری شوند. به همین دلیل، صرف محاسبه هزینههای انباشتهشده برای تعیین مبلغ نهایی کافی نیست.
برای مثال، ممکن است محصول نیمهتمام به دلیل تغییر فناوری، خرابی، کاهش تقاضا یا افزایش هزینه تکمیل، ارزش قابل بازیافت کمتری از بهای تمامشده داشته باشد. در چنین شرایطی باید خالص ارزش فروش آن نیز بررسی شود.
همچنین در یادداشتهای توضیحی صورتهای مالی، طبقات عمده موجودیها از جمله مواد اولیه، کالای در جریان ساخت و کالای ساختهشده باید متناسب با ماهیت فعالیت شرکت ارائه شوند.
برای حضور در دورههای متنوع در حوزه مباحث حسابداری، مالی و مالیاتی، میتوانید از طریق آکادمی محاسبان نیک روش اقدام کنید.
چگونه مانده کالای در جریان ساخت را درست ببندیم؟
برای بستن حساب کالای در جریان ساخت در پایان دوره، ابتدا باید موجودی فیزیکی محصولات ناتمام مشخص شود. سپس هزینههای مواد مستقیم، دستمزد و سربار بر اساس میزان واقعی پیشرفت تولید به آنها تخصیص پیدا کند. پس از محاسبه بهای محصولات تکمیلشده و انتقال آنها به انبار، مانده باقی مانده حساب باید با گزارش تولید و اسناد انبار تطبیق داده شود.
این فرایند برای حسابدارانی که در واحدهای تولیدی فعالیت میکنند، ضروری است؛ به خصوص در کارخانههایی که تولید چندمرحلهای دارند یا بخشی از سفارشها در پایان سال مالی ناتمام باقی میمانند.
سوالات متداول حسابداری کالای در جریان ساخت
کالای در جریان ساخت در حسابداری چیست؟
به محصولاتی گفته میشود که فرایند تولید آنها آغاز شده اما هنوز تمام مراحل ساخت را طی نکردهاند و بخشی از هزینههای تولید به آنها اختصاص یافته است.
کالای در جریان ساخت در پایان دوره چگونه محاسبه میشود؟
با جمع موجودی ابتدای دوره و هزینههای تولید طی دوره و کسر بهای تمام شده محصولات تکمیل شده، مانده کالای در جریان ساخت پایان دوره محاسبه میشود.
چه هزینههایی در بهای کالای در جریان ساخت منظور میشوند؟
مواد مستقیم، دستمزد مستقیم و سربار قابل تخصیص تولید، اجزای اصلی بهای کالای در جریان ساخت هستند.